

The Payment Economics — Numéro 001
Les statistiques de paiement de la BCE constituent probablement la photographie publique la plus complète du système de paiement européen. En effet, son dernier rapport, paru en juillet 2026 et consacré au second semestre 2025, recense 83,5 milliards de paiements scripturaux pour une valeur totale de 117 800 milliards d’euros. Cartes, virements, prélèvements, terminaux et infrastructures de paiement y sont documentés avec un niveau de détail rarement disponible à cette échelle.
Si ce rapport est particulièrement dense en informations, son intérêt va au-delà de la simple lecture des volumes. Décortiquées, comparées dans le temps et rapprochées des tendances de marché, ces données permettent d’identifier des évolutions parfois progressives qui peuvent finir par se refléter directement dans les opérations et l’économie des entreprises.
C’est donc à cet exercice que nous avons choisi de consacrer ce billet pour décortiquer cette dernière publication et confronter ces données aux évolutions plus larges du marché européen des paiements.
Comment évoluent les usages et le mix de paiement ?
Que nous apprend la trajectoire des tickets moyens ?
Quels mouvements peuvent commencer à peser sur les coûts d’acceptation et sur l’économie unitaire d’une transaction ?
Enfin, que nous disent les données du second semestre 2025 sur les dynamiques déjà à l’œuvre en 2026 et celles qu’un CFO ou un Head of Payments devrait commencer à intégrer dans ses hypothèses pour 2027 ?
1. Les usages et le mix de paiement
Au second semestre 2025, la carte représente 57 % des paiements scripturaux en nombre, devant les virements, les prélèvements et la monnaie électronique. En valeur, la hiérarchie s’inverse presque intégralement.
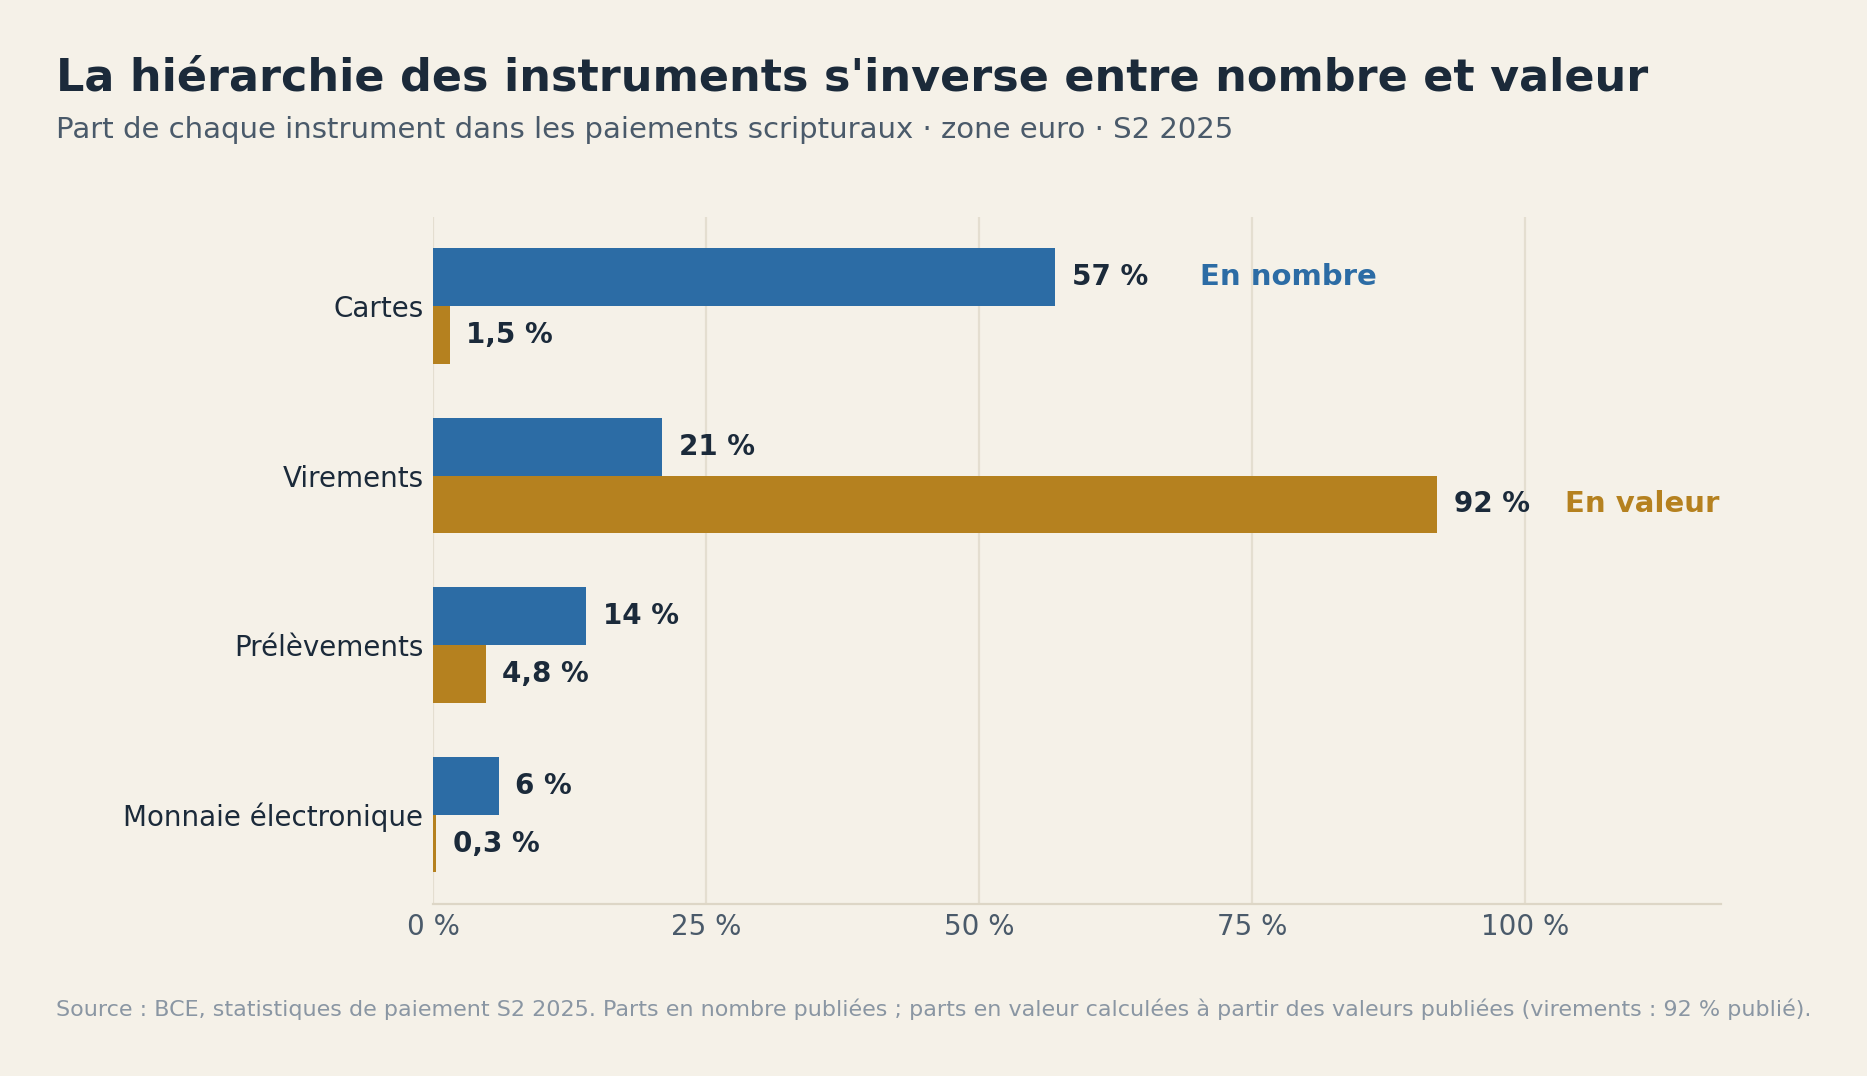
Cette inversion n’est pas une curiosité statistique. Nombre et valeur sont deux assiettes de coût distinctes : la valeur porte les frais ad valorem, la liquidité et l’exposition ; le nombre porte l’essentiel de la charge de traitement par événement et du travail opérationnel. Un modèle construit sur le seul GMV laisse donc l’un de ses deux moteurs implicite.
Quatre mouvements se dégagent de la comparaison avec les publications précédentes.
La carte croît toujours, mais décélère. 47,8 milliards de transactions, en hausse de 7,9 % sur un an. La croissance reste forte, mais elle ralentit de façon continue depuis dix-huit mois : +11,3 % au second semestre 2024, +9,6 % au premier semestre 2025, +7,9 % au second. Sur la même période, la croissance du virement en nombre reste comprise entre 6,5 % et 7,7 %.
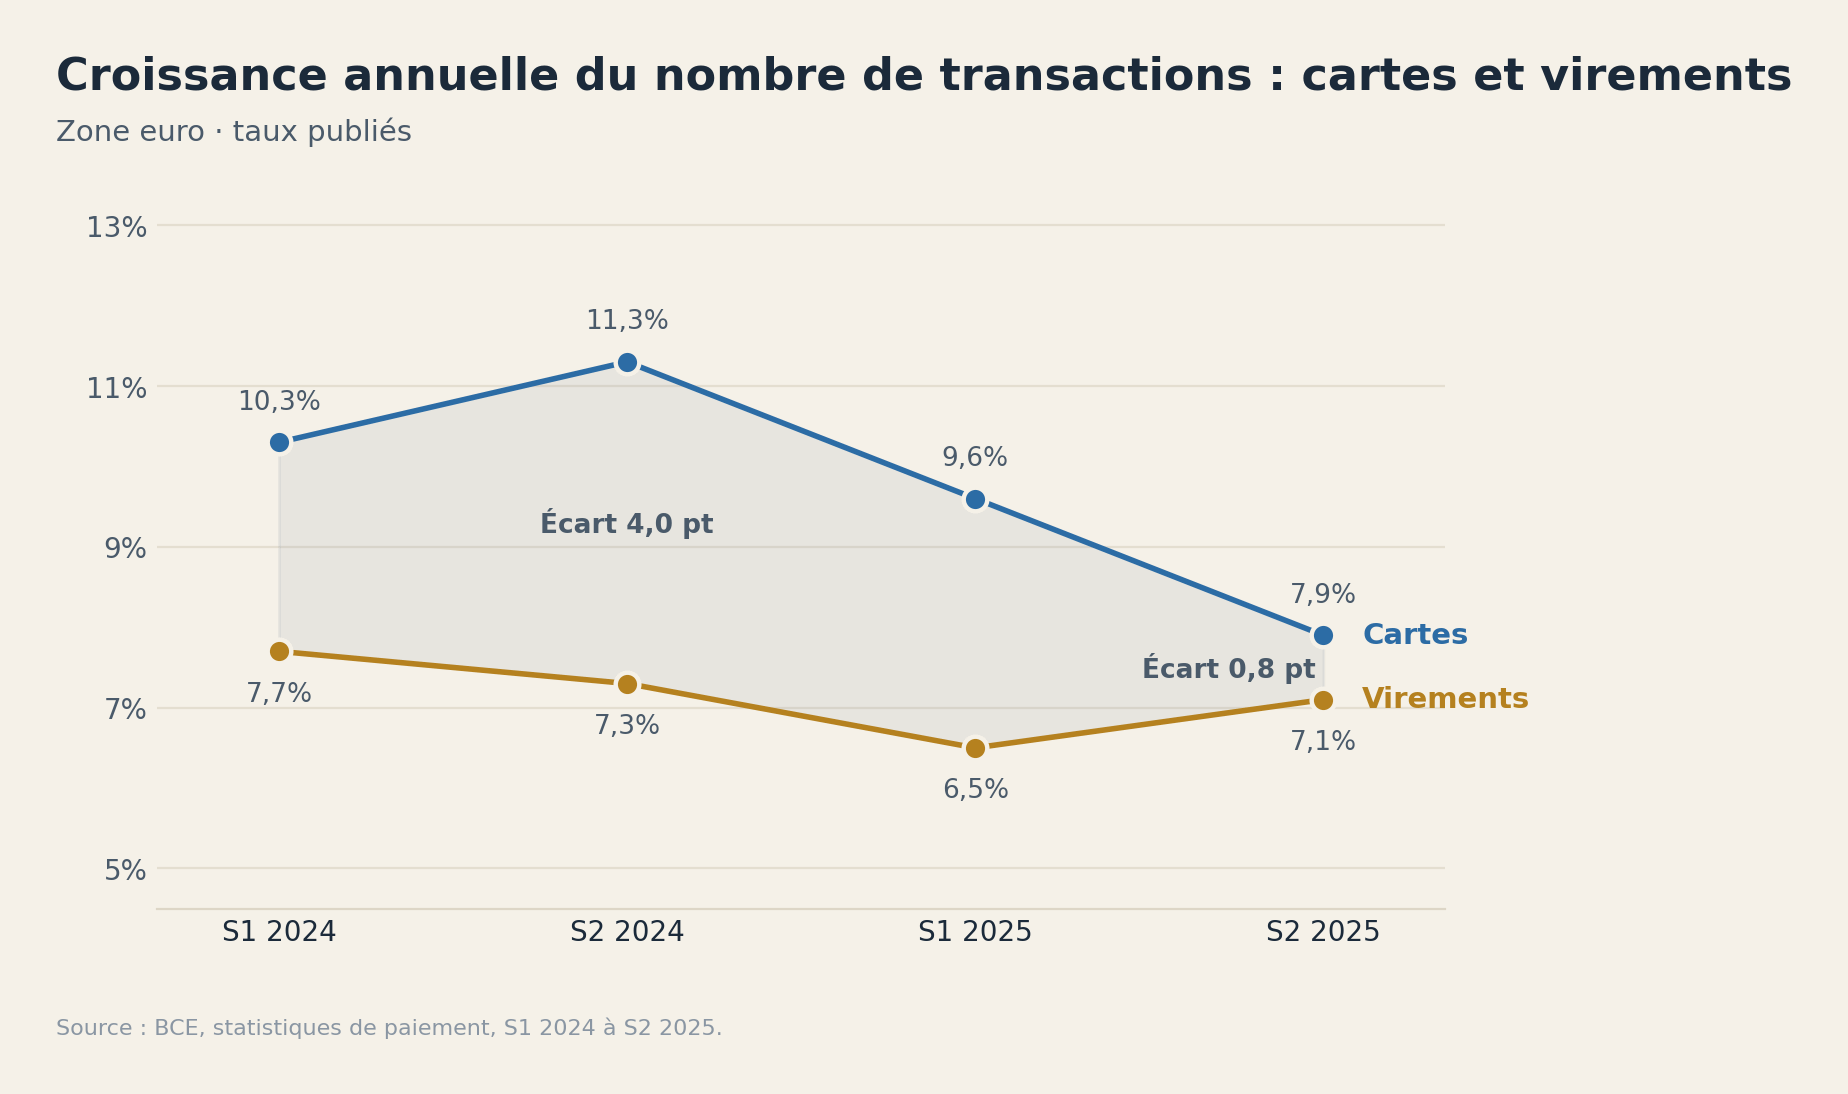
L’écart de croissance entre les deux instruments passe ainsi de 4,0 points au second semestre 2024 à 0,8 point un an plus tard. La décomposition importe autant que le résultat : la carte perd 3,4 points de croissance sur la période, le virement 0,2 point. L’écart s’est refermé parce que la carte a ralenti, non parce que le virement a accéléré. Un semestre ne constitue pas un renversement, et la publication de janvier 2027 sera le premier test utile.
La même publication ajoute un indicateur d’usage : au sein des systèmes de paiement de détail de la zone euro, les virements instantanés représentent 25 % du nombre et 8 % de la valeur des virements traités. Ce n’est pas une part d’acceptation marchande et ne doit pas être présentée comme telle. Cela établit en revanche que l’infrastructure instantanée porte déjà un nombre important de virements de faible montant.
Le sans-contact n’est plus une technologie en adoption : c’est une infrastructure. Avec 32,9 milliards de transactions (+11,9 %), il représente désormais 85 % des paiements par carte de proximité en nombre et 70 % en valeur, contre 79 % et 62 % au premier semestre 2024. À ce niveau, la marge de progression restante n’est plus que de quinze points.
Si le sans-contact pèse 85 % du nombre mais 70 % de la valeur, les 15 % de transactions restantes portent 30 % de la valeur : sur les agrégats arrondis, leur ticket implicite est environ 2,4 fois celui du sans-contact. Ce qui reste hors du sans-contact est structurellement plus lourd.
Le parc de terminaux progresse quatre fois plus vite que les transactions qu’il traite. Les terminaux de point de vente passent de 20,7 à 25,7 millions, soit +24,6 %, tandis que les paiements par carte de proximité progressent de 6,6 %. Le nombre moyen de transactions par terminal recule donc d’environ 14 % sur un an.
Cette lecture doit être abordée avec prudence. La BCE souligne que le multi-acquiring peut conduire plusieurs prestataires à déclarer un même terminal, et le taux de croissance du parc passe de +7,9 % au second semestre 2024 à +24,0 % au premier semestre 2025. La donnée ne permet donc pas de distinguer l’expansion réelle du parc d’un effet de comptage.
Les moyens de paiement s’empilent plutôt qu’ils ne se substituent. Entre 2024 et 2026, la part des marchands déclarant accepter les paiements mobiles passe de 36 % à 68 %, tandis que l’acceptation des cartes reste stable à 88 % et que celle des espèces progresse, de 90 % à 92 %. Rapprochée du fait que 93 % du parc de terminaux est compatible sans contact, cette hausse reflète probablement moins l’adoption d’un nouvel instrument que la meilleure connaissance des capacités du terminal existant.
Si ces tendances appellent à une lecture, c’est que le mix de paiement européen ne se simplifie pas, il se densifie.
2. La trajectoire des tickets moyens
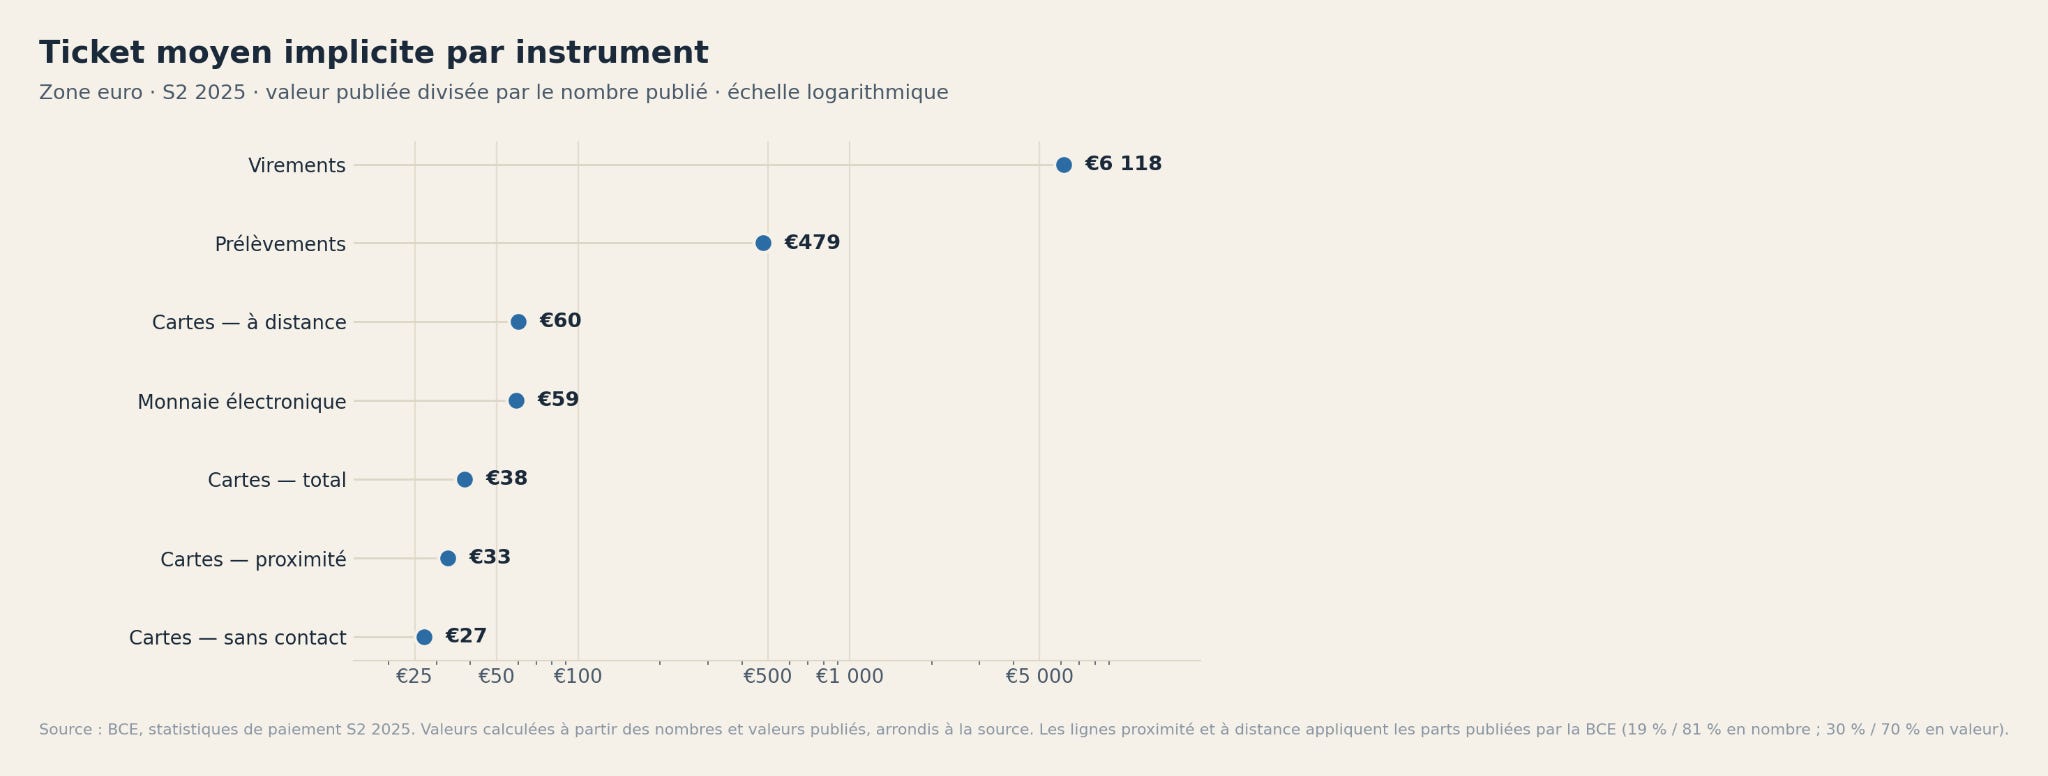
Rapportés l’un à l’autre, le nombre et la valeur donnent des tickets moyens implicites séparés par deux ordres de grandeur.
Sur chacun des quatre derniers semestres publiés, le nombre de paiements par carte a progressé plus vite que leur valeur. La direction est constante sur deux ans. L’amplitude, elle, a été divisée par trois avant de se stabiliser autour de −0,9 %.
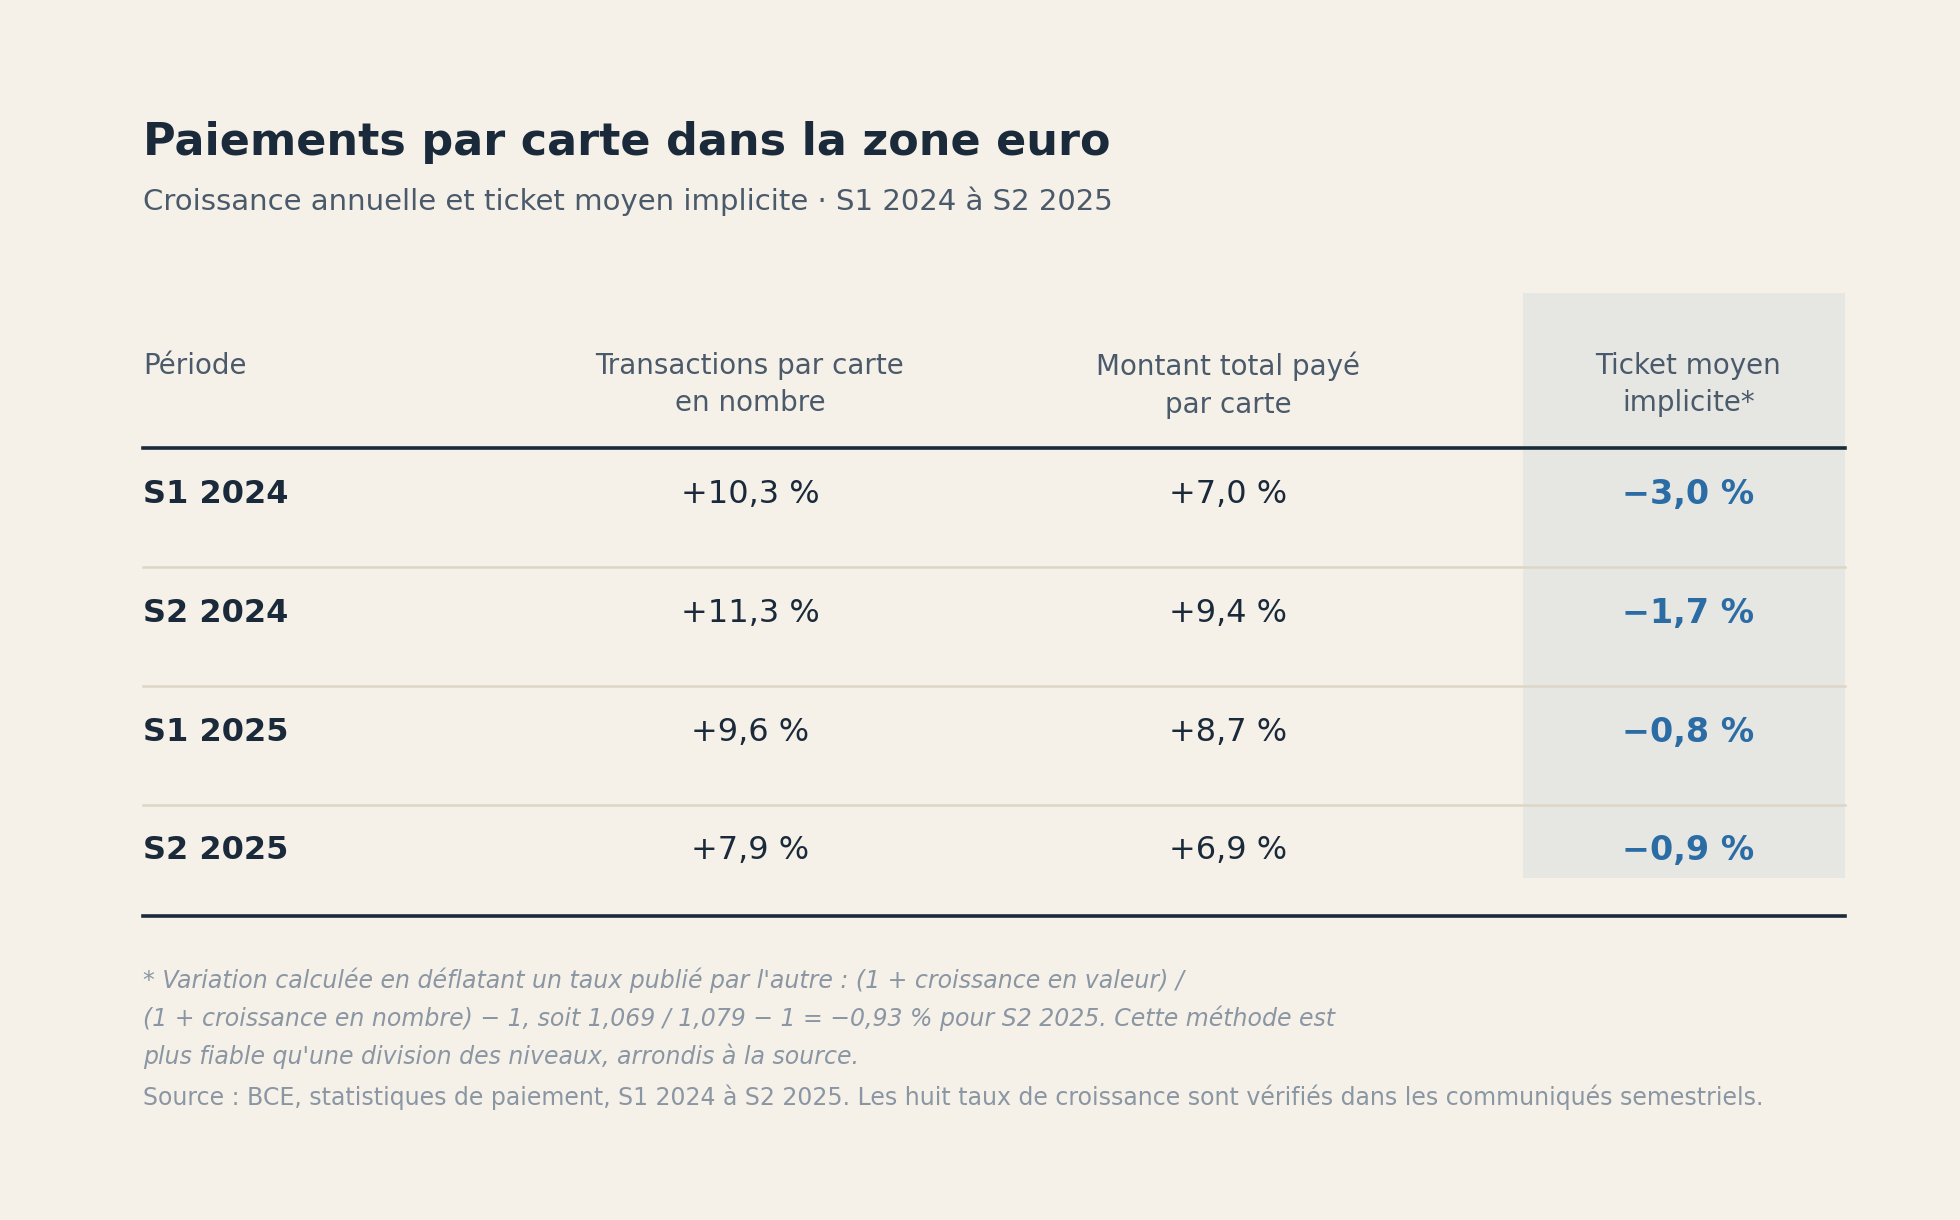
La lecture instinctive retient la constance et néglige la décélération. C'est l'inverse qu'il faut faire. Le profil n'est pas celui d'une tendance structurelle qui s'installe, mais celui d'une transition qui arrive à son terme, ce qui est cohérent avec un sans-contact déjà à 85 % des paiements de proximité.
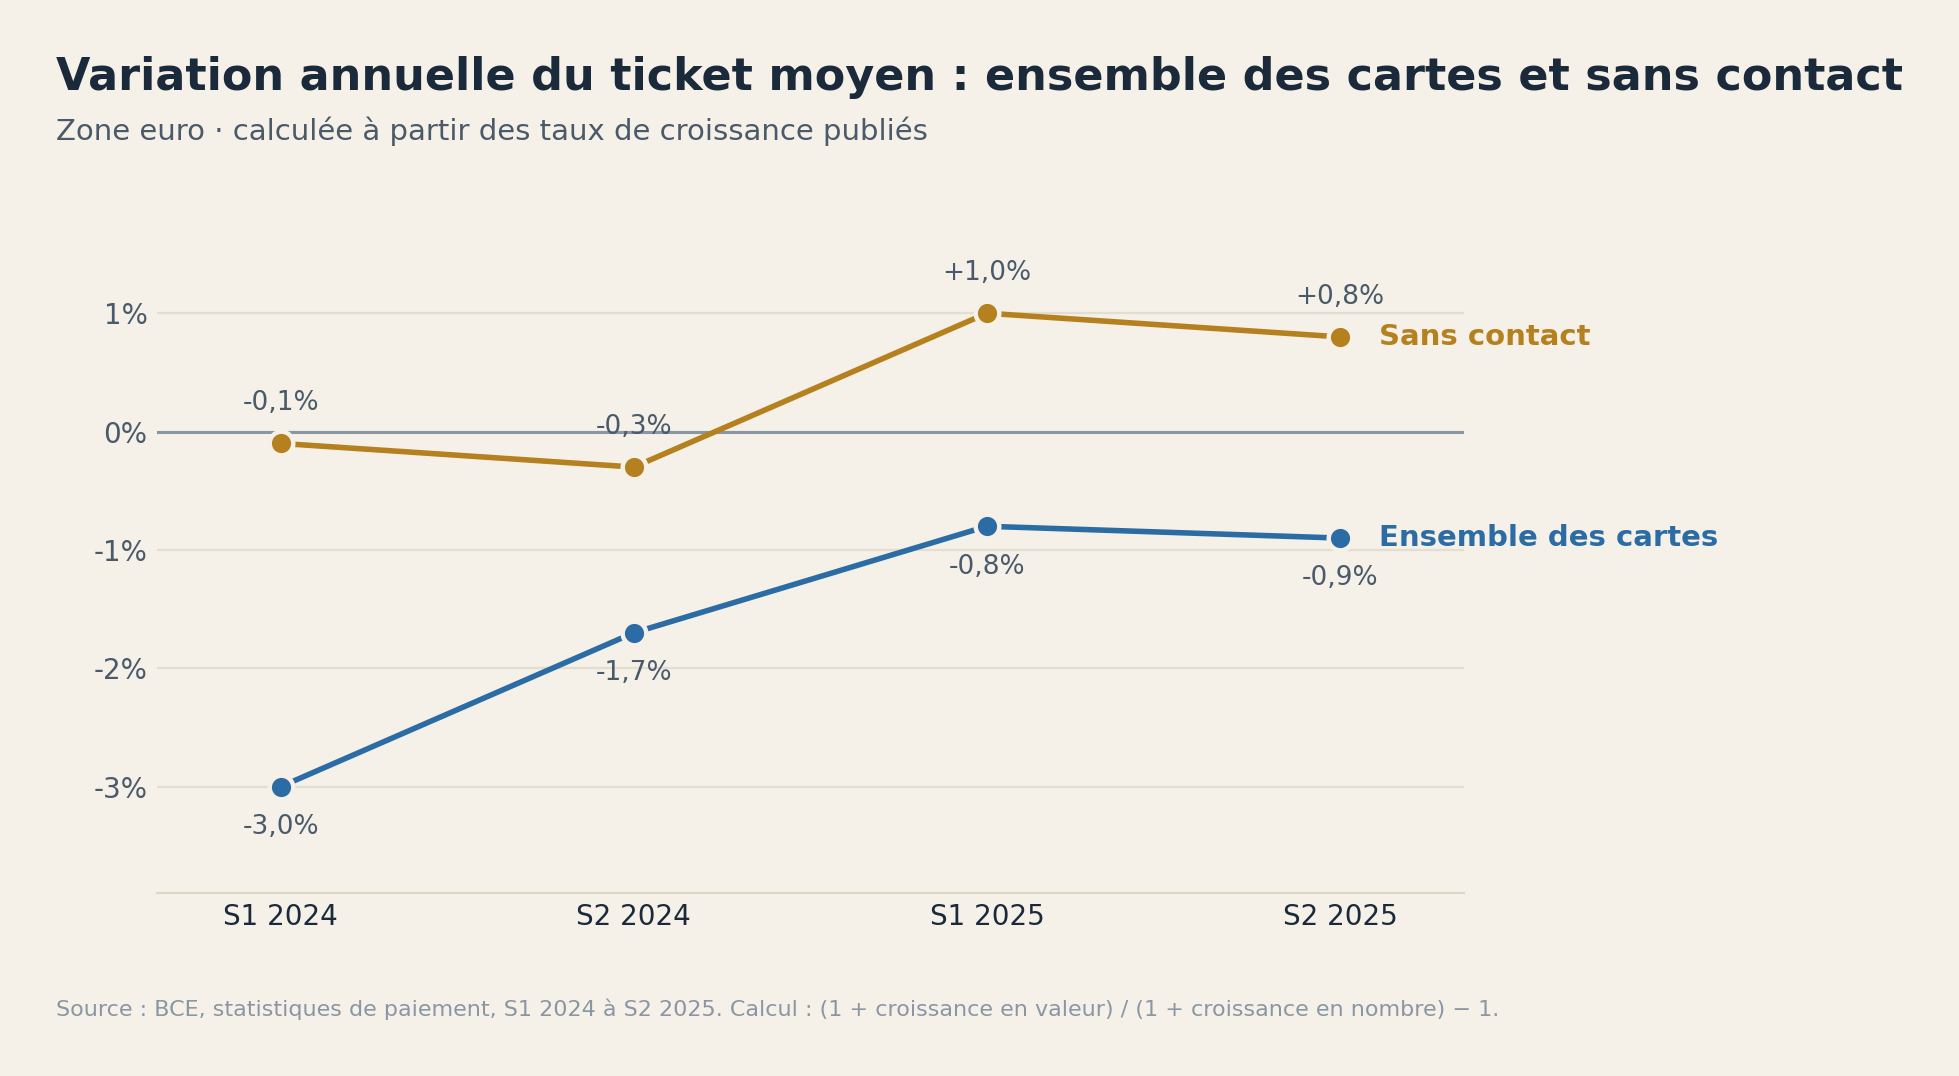
Un second signal va dans le même sens : la part du sans-contact en valeur progresse plus vite que sa part en nombre. L’écart se referme, ce qui suggère que le sans-contact se banalise sur des paniers plus élevés et cesse donc de tirer le ticket moyen vers le bas.
Si la baisse s’arrête maintenant, celle qui a déjà eu lieu, elle, est acquise : entre le premier semestre 2024 et le second semestre 2025, le ticket carte agrégé a reculé d’environ 3 % cumulés. Cette dérive s’est produite avec un contrat inchangé. Et pourtant, mécaniquement, elle a modifié le coût de chaque euro encaissé. Pour comprendre pourquoi, il faut regarder comment un coût d’acceptation est réellement composé.
3. L’économie unitaire d’une transaction
3.1 Pourquoi une baisse du ticket moyen est un sujet financier
Les coûts d’acceptation sont très majoritairement pilotés comme un pourcentage du GMV : 80 points de base, 120 points de base, 1,5 % du volume traité. Cette convention est commode, et elle masque une propriété structurelle du cost stack.
Une partie des coûts varie avec la valeur de la transaction. Une autre varie avec son existence : frais de scheme par autorisation et par compensation, frais par transaction du PSP, gateway, 3DS, tokenisation. Une troisième catégorie — location de terminal, minimums mensuels, abonnements — est fixe par période et ne suit ni l’une ni l’autre.
La conséquence est immédiate : lorsque le ticket moyen baisse, le poids en points de base des coûts fixes augmente, à contrat et à tarifs strictement inchangés. C’est un effet de mix, pas un effet de pricing, et cette distinction détermine à qui poser la question.
3.2 L’ordre de grandeur
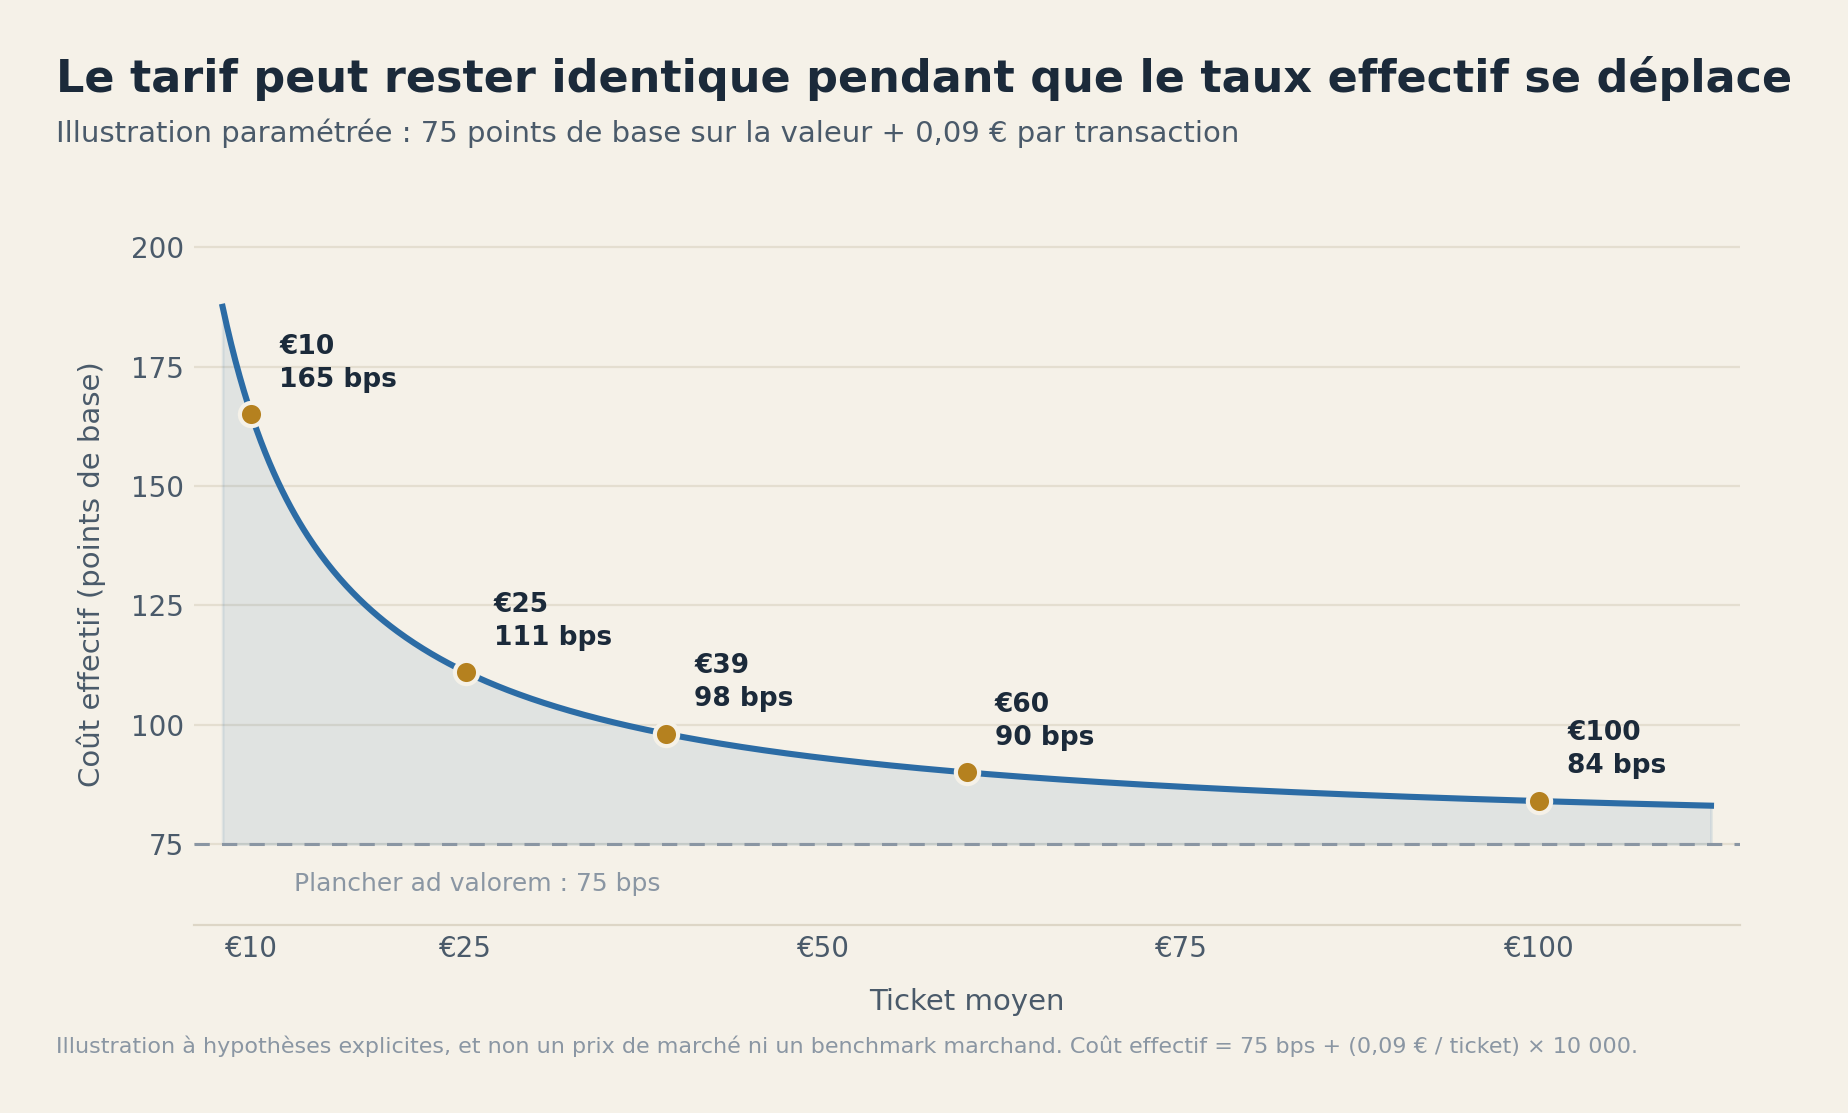
Neuf centimes valent 9 points de base sur un paiement de 100 euros et 90 points de base sur un paiement de 10 euros. Le fournisseur n’a rien augmenté, le contrat est identique, et les unit economics n’ont rien à voir. Sur un milliard d’euros de volume annuel, un point de base représente 100 000 euros.
3.3 La conséquence contre-intuitive
Appliquée à l’agrégat de la zone euro, la dérive est modeste : environ 3 % de baisse cumulée du ticket moyen sur deux ans, soit moins d’un point de base sur le modèle ci-dessus. Il faut le dire plutôt que de gonfler l’effet.
Si cette décélération marque l’achèvement de la transition, l’enjeu se déplace de la prévision vers la qualité du pilotage. La question n’est plus seulement de savoir comment le ticket évoluera, mais si l’organisation sait détecter une modification silencieuse de ses déterminants de coût, en mesurer l’incidence sur le taux effectif d’acceptation et la convertir en levier de renégociation.
Depuis le dernier accord tarifaire, notre ticket moyen a reculé de plusieurs pour cent, augmentant mécaniquement le poids des frais fixes par euro encaissé. Cette dérive a-t-elle été mesurée, attribuée et intégrée à notre stratégie de renégociation ?
Dans la quasi-totalité des cas, la réponse est non — parce que rien ne produit l’alerte. Le taux contractuel n’a pas bougé. La facture ne comporte aucune ligne nouvelle. Seul le coût effectif s’est déplacé, et personne ne le calcule. C’est un problème d’audit rétrospectif, pas de prévision.
Précision utile : l’agrégat de la zone euro mélange toutes les verticales, dont un e-commerce à ticket élevé qui dilue fortement l’effet. C’est un plancher, pas une prévision. Un commerce sans canal en ligne, une restauration rapide, un opérateur de transport ou de jeu encaissant des dépôts répétés de faible montant se déplacent plusieurs fois plus vite, et depuis un point bien plus sensible sur l’échelle ci-dessus.
3.4 Deux coûts que la donnée publique voit mal
Le coût d’acceptation lui-même. La seule série publique européenne provient d’une étude commandée par la Commission européenne, qui rapporte une progression du merchant service charge net sur cartes de débit de 0,27 % en 2018 à 0,44 % en 2022 — dix-sept points de base, plus de 60 % de hausse en quatre ans. Ses auteurs précisent que l’échantillon est limité, qu’il couvre douze pays et que ce niveau ne peut être extrapolé à l’UE-27. C’est un signal de marché, pas un benchmark.
La fraude est un coût. Le rapport conjoint EBA-BCE publié le 15 décembre 2025 chiffre la fraude aux paiements dans l’EEE à 3,4 Md € en 2022, 3,5 Md € en 2023 et 4,2 Md € en 2024 — soit 602 millions d’euros de plus, ou +17 %, sur la dernière année.
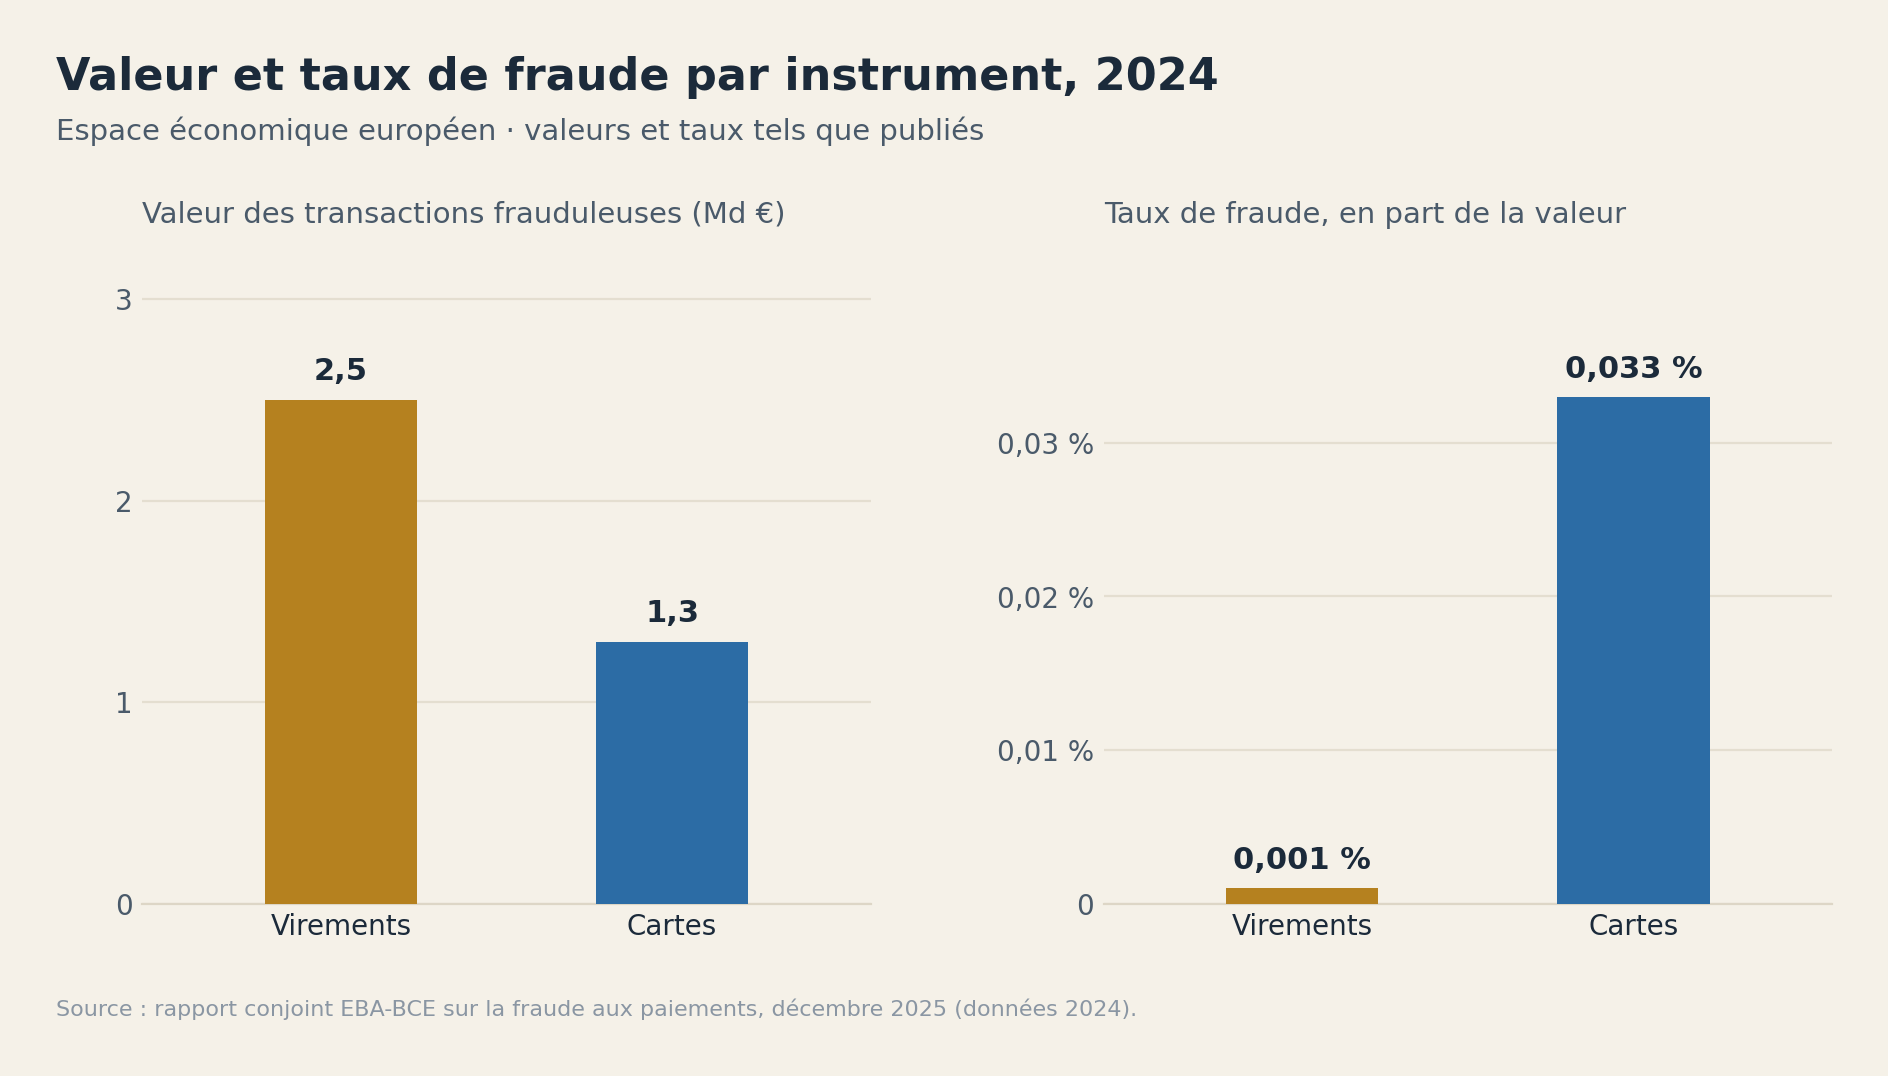
Le taux agrégé reste, lui, autour de 0,002 % de la valeur des transactions. Mais ce taux rapporte la fraude de tous instruments à une valeur totale dont 92 % sont des virements : ce n’est le taux d’aucun instrument pris isolément.
Deux détails comptent pour un marchand. En valeur absolue, le premier poste de perte n’est pas la carte : 2,5 Md € sur les virements, contre 1,3 Md € sur les cartes. En taux, la hiérarchie s’inverse — 0,001 % pour le virement, 0,033 % pour la carte, soit environ trente-trois fois plus. Et pour les cartes émises dans l’UE/EEE dont la contrepartie est située hors EEE, où la SCA n’est pas exigée, le rapport mesure un taux de fraude environ dix-sept fois supérieur en valeur. Ce n’est pas une note réglementaire : c’est un différentiel de coût lié à la géographie des flux et à la domiciliation de l’acquisition.
4. Ce que 2026 dit déjà, et ce qu’il faut intégrer pour 2027
Il faut être précis ici : les statistiques de paiement de la BCE pour le premier semestre 2026 ne sont pas publiées. Au rythme observé, elles paraîtront fin janvier 2027. Toute affirmation chiffrée sur ces flux repose aujourd’hui sur autre chose que la série semestrielle — l’enquête entreprises de février-avril 2026, qui mesure l’acceptation déclarée et non les flux ; la stratégie paiements de l’Eurosystème de mars 2026 ; et les indicateurs cartes trimestriels de la BCE, disponibles sur le Data Portal.
Sur cette base, six hypothèses méritent d’entrer dans un exercice budgétaire 2027.
Un — Ne pas prolonger la baisse du ticket moyen au rythme de 2024. La série indique une stabilisation autour de −1 % par an, pas une accélération. L’hypothèse prudente est un ticket quasi stable au niveau agrégé, et une trajectoire propre à mesurer pour les verticales à faible montant. Avec une inflation attendue à 2,2 % en 2027, un ticket stable en nominal recule d’environ deux points en réel.
Deux — Auditer la dérive déjà absorbée avant de modéliser la suivante. Le chiffre qui compte n’est pas la projection : c’est l’écart entre votre ticket moyen actuel et celui qui prévalait lors de votre dernière négociation tarifaire. C’est le seul indicateur qui dit si une renégociation est due.
Trois — Budgéter sur deux drivers, pas un. Payment Cost = α × Volume + β × Transactions, où α regroupe les composantes proportionnelles à la valeur et β les frais fixes par transaction, avant effets de mix. Un budget exprimé en pourcentage du GMV embarque une erreur qui grandit à chaque période dès lors que nombre et valeur ne progressent pas au même rythme.
Quatre — Séparer la variance de prix et la variance de mix dans le reporting. Une hausse du taux effectif ne prouve pas une hausse tarifaire. Elle peut venir du ticket, de la géographie, du card mix, du canal ou du mix d’instruments — et seulement ensuite du prix. Tant que les deux ne sont pas séparés, la conversation avec le fournisseur est mal posée.
Cinq — Traiter le mix d’instruments comme le prochain driver de coût. L’acceptation mobile a doublé en deux ans sans que celle des cartes ni des espèces recule : le marché n’opère pas une substitution mais un empilement. Chaque instrument ajouté apporte son contrat, sa grille tarifaire, son cycle de settlement, son format de rapprochement, son profil de fraude et sa charge opérationnelle. Le coût d’un instrument supplémentaire n’est pas son taux : c’est son taux plus la complexité qu’il ajoute au reste du dispositif. Cette charge n’apparaît sur aucune facture et se loge intégralement dans vos effectifs.
Six — Ajuster toute comparaison annuelle franchissant le 1er janvier 2026. La Bulgarie a adopté l’euro à cette date. Les agrégats de la zone euro s’élargissent à partir de S1 2026, et une croissance 2026 citée sans ajustement de périmètre mêlera croissance organique et extension géographique.
Ce que nous ne savons toujours pas
L’Europe mesure ses flux de paiement au dixième de point. Elle ne dispose d’aucune mesure robuste du coût total d’acceptation par verticale, géographie et taille de ticket ; de la part réellement fixe et réellement ad valorem du cost stack ; de l’évolution des scheme fees depuis 2022 ; de l’écart entre coût contractuel et coût réalisé ; ni du coût complet d’un euro encaissé par wallet ou par virement instantané, à ticket et profil de fraude équivalents.
Le modèle présenté ici décrit un mécanisme. Il ne mesure rien, parce que la donnée nécessaire n’existe pas publiquement.
Conclusion
La BCE ne mesure pas le coût d’acceptation. Ses données montrent pourtant pourquoi celui-ci peut dériver sans qu’un fournisseur ne modifie un seul tarif : le nombre de transactions progresse plus vite que leur valeur, les coûts fixes pèsent davantage lorsque le ticket moyen recule, et l’élargissement du mix ajoute une complexité que le taux moyen ne capture pas.
Pour préparer 2027, la question ne peut donc plus être seulement : quel volume encaisserons-nous ? Elle doit devenir : combien de transactions traiterons-nous, à quel ticket, par quel instrument, sur quel canal et dans quelle géographie ? Les agrégats européens ne permettent ni de prévoir le taux d’un marchand ni de conclure à une inflation générale des coûts. Ils fournissent autre chose : un signal suffisamment robuste pour ne plus piloter les paiements par le seul GMV. Le travail financier consiste désormais à décomposer la variation avant de l’attribuer.
Nous construisons le premier benchmark européen du coût effectif d’acceptation par verticale, géographie et taille de ticket, pour publication en décembre. Contributions anonymisées, méthodologie publiée intégralement avec les résultats, jeu de données transmis aux contributeurs, avant mise en ligne.
→ Contribuer au benchmark (5 minutes)
Sources
Banque centrale européenne — Statistiques semestrielles sur les paiements : second semestre 2025, 22 juillet 2026 ; premier semestre 2025, 29 janvier 2026 ; second semestre 2024, 23 juillet 2025 ; premier semestre 2024, 30 janvier 2025.
Autorité bancaire européenne et Banque centrale européenne, 2025 Report on Payment Fraud, 15 décembre 2025. Données couvrant l’année 2024.
Commission européenne, direction générale de la concurrence, Study on new developments in card-based payment markets, including as regards relevant aspects of the application of the Interchange Fee Regulation, rapport final, 6 février 2024.
Banque centrale européenne, Use of cash by companies in the euro area in 2026, 13 août 2026 ; voir également le communiqué de synthèse de la BCE. Enquête téléphonique réalisée par Ipsos European Public Affairs entre le 23 février et le 10 avril 2026 auprès de 8 205 entreprises, dans les 21 pays de la zone euro et quatre secteurs d’activité.
Union européenne, Règlement (UE) 2024/886 concernant les virements instantanés en euros, 13 mars 2024 ; calendrier et principales obligations présentés par la BCE dans Instant Payments Regulation.
Banque centrale européenne, The ECB Survey of Professional Forecasters — Third quarter of 2026, 24 juillet 2026. Prévision médiane d’inflation : 2,2 % en 2027.
Les tickets moyens et variations sont calculés à partir des niveaux et taux publiés, et signalés comme dérivés. Les simulations sont signalées comme illustratives. Les chiffres non vérifiés à la source primaire sont explicitement signalés. Aucune statistique n’est estimée ni extrapolée.
The Payment Economics est un observatoire indépendant de l’économie des paiements, créé à l’initiative de l’équipe d’ORYJIN.